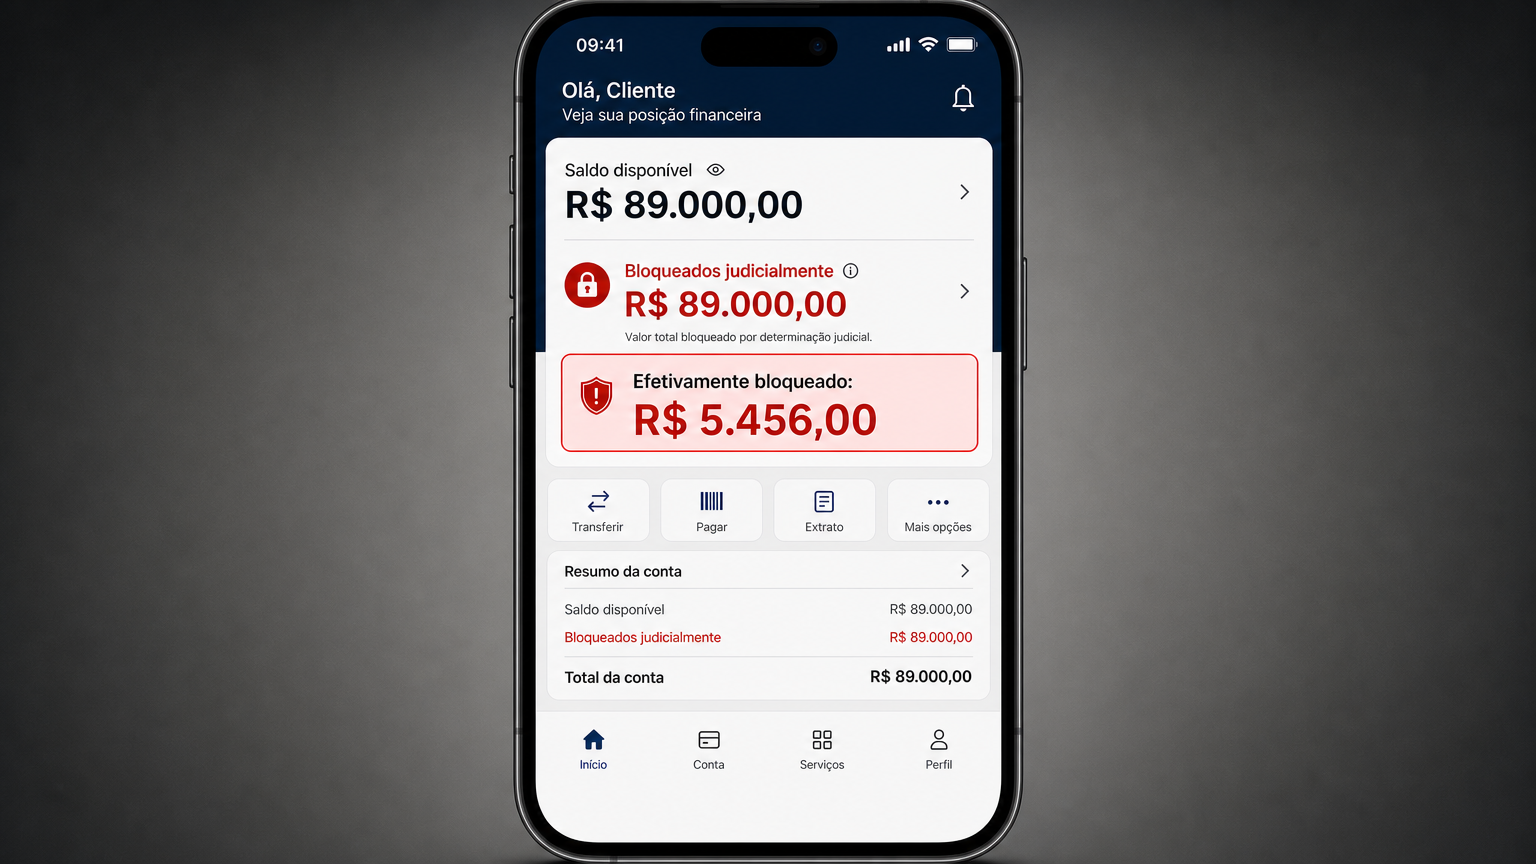
Se você acordou hoje, tentou usar seu cartão de crédito ou pagar um boleto/fatura e percebeu que seu saldo está “indisponível” ou com um valor negativo, você sofreu o “bloqueio de contas bancárias”.
A primeira coisa que você precisa saber é: ter o valor bloqueado não significa que você perdeu o dinheiro definitivamente. Mas, se você não agir, o bloqueio vira transferência para o credor em poucos dias.
1. Por que isso aconteceu?
O bloqueio acontece através de um sistema chamado SISBAJUD. Quando você responde a um processo de execução (uma dívida de banco, condomínio, empréstimo, etc.) e não paga voluntariamente, o juiz ordena que o sistema “varra” todas as suas contas bancárias em busca do valor da dívida.
É uma medida para forçar o pagamento. A justiça prioriza o dinheiro sobre qualquer outro bem, como veículos ou imóveis. Por isso, a conta bancária é o primeiro alvo.
2. Quanto tempo dura o bloqueio?
O bloqueio não tem “prazo de validade” automático. Uma vez que o dinheiro é retido na conta bancária, ele permanece bloqueado até que:
- O devedor apresente defesa e o juiz libere;
- O credor peça a transferência do valor para pagar a dívida;
- Haja um acordo entre as partes.
Atenção: Se você ficar parado, o juiz converterá o bloqueio em penhora e o dinheiro sairá da sua conta para a conta do processo, destinado ao pagamento da dívida.
3. O bloqueio é absoluto? (A Proteção da Lei)
Uma vez que o valor é bloqueado, a situação se torna mais crítica. O próximo passo, se não houver manifestação ou defesa do devedor, é a penhora. A penhora é a efetiva apreensão do valor para satisfazer a dívida. Ou seja, o dinheiro que estava apenas “congelado” pode ser transferido para o credor.
No entanto, nem todo valor pode ser penhorado. No Código de Processo Civil, prevê a impenhorabilidade de certos valores, garantindo a dignidade do devedor e de sua família. São exemplos de valores impenhoráveis:
- Salários – Aposentadorias – Pensões: Em regra, são impenhoráveis, pois se destinam à subsistência.
- Poupança: Valores “poupados” até o limite de 40 salários-mínimos são, em tese, impenhoráveis.
- Recursos para sustento: Valores destinados a despesas básicas de vida.
- Recurso imprescindível para atividade empresarial: Valores destinados para a manutenção da atividade empresarial.
4. A necessidade de se defender no processo
Diante de um bloqueio judicial, o tempo é ouro. A inércia pode custar caro e levar à perda definitiva dos seus valores. A manifestação rápida e tecnicamente correta no processo é fundamental.
É neste ponto que a figura do advogado se torna indispensável. O profissional qualificado pode:
Identificar e comprovar a impenhorabilidade: Apresentar as provas necessárias de que o valor bloqueado é impenhorável (salário, poupança, etc.).
Negociar com o credor: Buscar acordos que possam resolver a situação de forma menos gravosa.
Se você recebe seu salário naquela conta, precisa apresentar os holerites e extratos. Se é poupança, precisa provar a natureza da conta. Sem prova documental, o juiz não libera o valor.
5. O bloqueio é apenas o começo
É importante entender que a penhora de dinheiro é uma das primeiras medidas de um processo de execução. Se o valor bloqueado não for suficiente para quitar a dívida, o processo continuará e o credor buscará outras medidas, como:
- Penhora de veículos (via RENAJUD);
- Penhora de imóveis;
- Inclusão do nome em cadastros de inadimplentes (SERASAJUD);
- Em casos específicos, suspensão de CNH e passaporte.
Conclusão
O bloqueio judicial é uma situação de urgência. O segredo está na agilidade da prova da impenhorabilidade.
Se o valor bloqueado é o que paga o seu aluguel e a sua comida, a lei está do seu lado para reverter essa medida.
Ficou com dúvidas? Não deixe o prazo passar.
Deixe um comentário